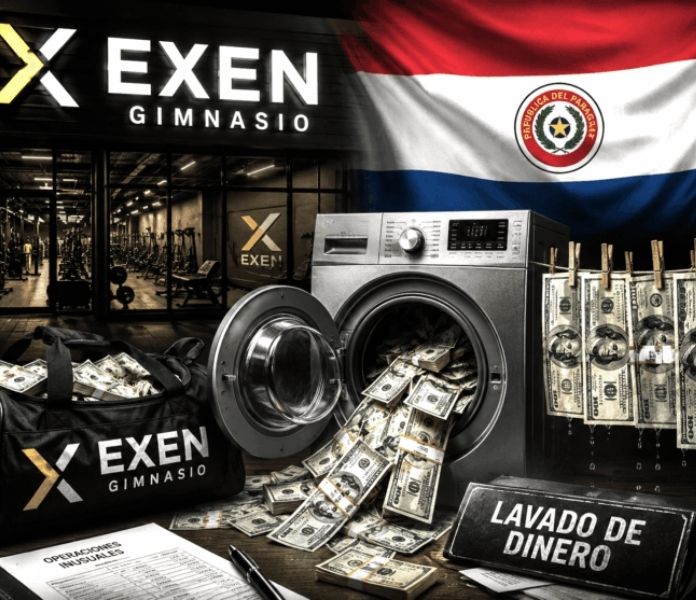
Inversiones multimillonarias y un déficit astronómico. Pormenorizado relevamiento de la Justicia Federal que alienta la hipótesis de que la ostentosa cadena de gimnasios funcionó como un canal acelerado de blanqueo. Números en rojo, pasivos fraguados y millones de dólares en maquinaria importada contrastan con recaudaciones ínfimas y un mercado sin lógica de rentabilidad. Dinero y relaciones familiares derivadas de la política?
Breve noción de la causa
Llamativamente, hasta ahora no se habla ni se cuenta sobre si la detenida MARIA GRACIELA CANAL es prima familiar del ex gobernador Domingo Peppo, éste último también convertido en empresario inmobiliario en Paraguay, luego de su ignoto paso como Embajador de Alberto Fernández en dicho país, y con proyectos aparentemente en sociedad con algunos de sus ex ministros. De esto aún no se habla.
La causa de la justicia federal investiga una presunta organización dedicada al lavado de activos, y posibles relaciones de relaciones con el narcotráfico. El pasado miércoles dos nuevos detenidos. Se trata de María Graciela Canal (que sería prima de un ex gobernador del Chaco) y Sergio Nicolás Clinis Canal. Estos se presentaron voluntariamente ante funcionarios de la Dirección Nacional de Migraciones en el Puente Internacional San Ignacio de Loyola, en Clorinda, cuando regresaron de viaje.
Ambos figuraban como “buscados”, con finalidad de “detención”, en el marco de las investigaciones por lavado de activos agravado por habitualidad y por haber sido cometido como integrante de una asociación o banda formada para la comisión continuada de hechos.
Los arrestos de María Graciela Canal y Sergio Nicolás Clinis se sumaron a los realizados el viernes pasado, durante el megaoperativo que desplegaron la Policía del Chaco y Gendarmería Nacional en Chaco y Corrientes, donde fueron detenidos Federico Clinis Canal, Mauro Lugo Heim y Yamil Gane. Y a la vez Jorge César Alberto Vargas y Raquel Edith Bohacek también quedaron imputados, aunque la Justicia dispuso que continúen en libertad.
El operativo había iniciado con 18 allanamientos, 200 efectivos de Gendarmería y 50 de la Policía del Chaco. La investigación está a cargo del fiscal general Patricio Sabadini y se tramita ante el Juzgado Federal de Garantías N°1 de Resistencia, a cargo de Zunilda Niremperger.
La situación contable del grupo Exen
La revista Litigio da cuenta de una pregunta incial: ¿Qué tan rentable era realmente la cadena de gimnasios premium Exen? Detrás de sus fachadas de diseño vanguardista, sus dispositivos Apple de última generación, ingreso con reconocimiento facial y salones climatizados, se esconde una estructura económica comercialmente inviable.
El requerimiento de instrucción formal de la Unidad Fiscal de Resistencia destapa una paradoja sistemática: una expansión desmedida financiada con ingresos de dudosa procedencia, donde las pérdidas colosales y las inconsistencias contables ratifican la sospecha de una gigantesca operación de blanqueo de fondos provenientes del narcotráfico.
El documento judicial, al que tuvo acceso dicho medio litigio, reconstruye con precisión el entramado societario utilizado para operar en la denominada “fase de integración o reciclaje” del delito de lavado de activos.
A través de un abanico de razones sociales que incluye a EXENGYM S.R.L., RANA S.R.L., PAMPAFITNESS S.A.S. y EXEN ACADEMY S.A.S., la organización levantó en tiempo récord siete sucursales desplegadas estratégicamente en Resistencia, Barranqueras, Pampa del Infierno, la provincia de Corrientes e incluso proyecciones hacia la República del Paraguay.
Expansionismo récord
Entre febrero de 2025 y julio de 2026 —un lapso de apenas 17 meses—, los imputados inauguraron o acondicionaron una sucursal cada cuatro meses. Esta velocidad de despliegue comercial exige una disponibilidad inmediata y constante de liquidez que, según la investigación fiscal, resulta técnicamente imposible de generar con el flujo de caja propio de un gimnasio en etapa de maduración.
El expediente revela que el negocio operaba con déficits de caja astronómicos. A modo de ejemplo, durante el primer trimestre de 2025, la firma insignia EXENGYM S.R.L. registró facturas de compras acumuladas por $216,3 millones, mientras que sus ingresos totales apenas alcanzaron los $21,9 millones. Este descalce operativo generó un déficit de caja inmediato de $194,3 millones, inyectados sin ningún tipo de respaldo legal ni contable en el capital social declarado (el cual era de tan solo $2 millones de pesos de capital inicial, integrados en un ínfimo 26% en efectivo).
El valor obsceno del equipamiento
Un relevamiento presencial y encubierto del Departamento de Delitos Económicos y Financieros de la Policía del Chaco —contrastado con cotizaciones solicitadas al proveedor oficial Industria Polímera S.A. (G-Fitness)— constató una masa de activos de alta gama repartidos en las distintas sedes:
-Exen Illia (Resistencia): Maquinaria estimada en USD 266.670,50. En los papeles ante la AFIP/ARCA sólo registraba facturas respaldatorias por $177,6 millones, dejando una brecha en negro de $107,5 millones (un 38% del equipamiento sin declarar).
-Exen Club (Paseo Libertad – Resistencia): Posee más de 100 máquinas y 4 canchas de pádel de última generación, con un equipamiento valuado en USD 444.447,59. Sin embargo, la firma RANA S.R.L. solo registró una factura legal de compras por $2,3 millones, dejando en el circuito marginal el 99% del activo fijo.
-Exen Pampa (Pampa del Infierno): Maquinaria relevada por USD 166.248,78 ($232,7 millones). La empresa no tiene facturas de compra registradas ante el fisco.
-Exen Guaraní (Corrientes Capital): Equipamiento por USD 277.398,47. Su brecha sin justificar alcanza el 91% del activo fijo ($356 millones de diferencia).
En total, la suma destinada exclusivamente a la adquisición de maquinaria pesada de gimnasio en estas sedes ascendería a la cifra de poco más de USD 1,4 millones, monto que no guarda correlación alguna con la capacidad de fondeo declarada por los socios.
Pasivo Fantasma
La investigación del Ministerio Público Fiscal sacó a la luz maniobras contables destinadas a simular fuentes de financiación legítimas. Al examinar los balances y la declaración jurada del Impuesto a las Ganancias 2025 de EXENGYM S.R.L., se descubrió que la empresa declaró una deuda comercial de $191,5 millones con el proveedor de máquinas Industria Polímera S.A.
Sin embargo, los registros cruzados de lARCA desmintieron tajantemente esa contabilidad: las cuatro facturas emitidas por la proveedora sumaban $177,6 millones y figuraban canceladas de contado. La Fiscalía concluye que la firma inventó un pasivo inexistente para fraguar una deuda y ocultar que las máquinas habían sido pagadas con un flujo subterráneo de dinero en efectivo de origen no declarado.
Pampa del Infierno, un lugar raro
Uno de los hallazgos más inverosímiles de la pesquisa se localiza en la sucursal “EXEN PAMPA”, explotada bajo la firma PAMPAFITNESS S.A.S. La firma instaló un complejo deportivo con cuotas mensuales de $60.000 y maquinarias por más de 232 millones de pesos en la localidad de Pampa del Infierno. En los registros de ARCA, la empresa declaró cero facturación por ventas y cero compras de máquinas.
“Llama poderosamente la atención que un emprendimiento de características suntuosas se haya instalado en una localidad con baja densidad demográfica (…), lo que torna comercialmente inviable la sustentabilidad de una inversión de esta escala sin el respaldo de un flujo de fondos genuino”, sostiene el requerimiento judicial.
Igual de llamativo resulta el caso de EXEN ACADEMY S.A.S. La sociedad fijó su domicilio fiscal en la Zona Rural de Puerto Tirol (Chaco). Cuando la policía realizó las verificaciones en el lugar, descubrió que la dirección correspondía a la vivienda particular de varios de los imputados, donde no existía ningún gimnasio ni actividad comercial alguna. Sin embargo, la firma movía montos millonarios y facturaba servicios a otras socias del mismo grupo para cubrir los gastos de la nueva sede en el Gran Hotel Guaraní de Corrientes.
Sin lógica de mercado
El requerimiento de la Fiscalía cita doctrina especializada para remarcar que, si bien es habitual que ciertas empresas prosperen en escenarios complejos, resulta “altamente inverosímil que operaciones carentes de toda lógica comercial resulten lucrativas en entornos económicos desfavorables para los demás actores”.
La reconstrucción financiera concluye que la cadena Exen Gym nunca funcionó como una unidad de negocios legítima sustentada por el cobro de cuotas a sus usuarios. Fue, por el contrario, un acelerado mecanismo de aplicación e integración de dinero espurio.
La constante inyección de dólares para comprar equipamiento, levantar canchas de pádel e importar mobiliario premium buscaba dotar de una falsa apariencia de rentabilidad y éxito empresarial a una masa de fondos cuyo verdadero origen la Justicia atribuye a actividades criminales.
fuentes varias, y fundamentalmente revistalitigio